ARTIKEL #129 · ARUS KAS STOK TEH
Mengatur Arus Kas untuk Pembelian Stok Teh Berkala
Cashflow pembelian teh usaha diatur dengan menempatkan pembayaran stok pada tanggal yang sesuai dengan penerimaan kas dan kewajiban operasional. Pisahkan saldo untuk tagihan, dana pembelian bahan, dan cadangan sebelum menentukan jumlah order. Stok yang cukup dan laba di catatan belum menjamin uang tunai tersedia saat supplier harus dibayar.
16 Oktober 2026 · Panduan owner & pengelola stok
Cash conversion: dari pembayaran bahan sampai uang penjualan diterima
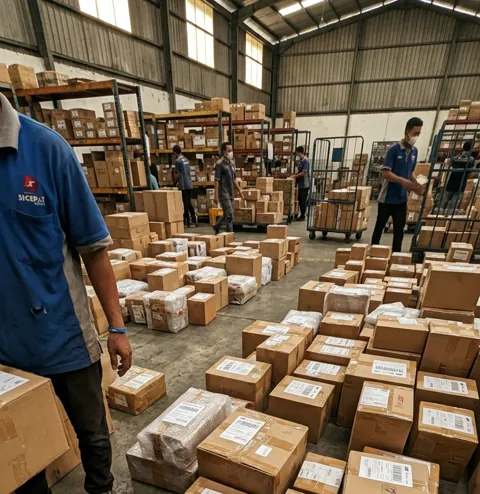
Uang bisa keluar saat order dikonfirmasi, sedangkan teh baru tiba, dipakai, dan dijual beberapa hari berikutnya. Bila pembayaran pelanggan melalui kanal dengan jeda pencairan, penjualan hari ini belum seluruhnya menjadi kas yang bisa digunakan hari ini. Petakan tanggal aktual masing-masing tahap.
Untuk perencanaan sederhana, siklus konversi kas menghubungkan lama stok sebelum digunakan, jeda penerimaan uang pelanggan, dan tempo pembayaran supplier. Rumus umum memakai hari persediaan + hari piutang − hari utang usaha, tetapi proyeksi kas bertanggal lebih mudah dipakai lapak ketika pembelian dan tagihannya tidak rata.
Jangan mengasumsikan supplier memberi tempo atau pelanggan selalu langsung membayar. Catat ketentuan yang benar-benar disepakati. Perkiraan pencairan, stok, waktu persiapan, serta ongkir perlu dikonfirmasi sesuai transaksi. Artikel ini tidak menawarkan fasilitas kredit atau skema pembayaran tertentu dari ETS.
Ini berbeda dari modal awal usaha es teh. Modal awal membahas kebutuhan memulai, sedangkan arus kas berkala mengatur pembelian ulang ketika usaha sudah berjalan.
Pisahkan kas operasional, dana stok, dan cadangan
Saldo rekening adalah titik awal, bukan otomatis jumlah yang boleh dihabiskan untuk teh. Sebagian saldo mungkin sudah dibutuhkan untuk sewa, gaji, es, gula, kemasan, atau pembayaran lain sebelum uang berikutnya masuk.
| Kelompok | Isi | Pertanyaan utama |
|---|---|---|
| Operasional terikat | Tagihan dan belanja rutin yang jatuh tempo | Berapa dan kapan wajib dibayar? |
| Pembelian stok | Teh dan bahan lain beserta ongkir aktual | Berapa kas yang dibutuhkan pada tanggal order? |
| Cadangan kas | Batas saldo yang dipilih usaha untuk ketidakpastian | Apakah setelah pembayaran masih ada penyangga? |
| Kas belum dialokasikan | Sisa setelah kebutuhan di atas dipetakan | Apakah benar tersedia sebelum penerimaan berikutnya? |
Kelompok ini bisa berupa kolom pencatatan atau rekening terpisah sesuai kebutuhan, bukan berarti ada tambahan uang baru. Jangan menjumlahkan dana stok dan saldo rekening lagi jika dana stok merupakan bagian dari saldo yang sama.
Stok teh yang sudah dibeli adalah persediaan, bukan kas cadangan. Pembelian 1 kg mengurangi kas saat dibayar, tetapi pemakaian bahan terjadi bertahap. Karena itu laba, pemakaian bahan, dan arus uang perlu dilihat terpisah.
Jadwal pembayaran: susun per tanggal, bukan hanya total sebulan
Saldo akhir periode ini menjadi saldo awal periode berikutnya. Periksa titik saldo terendah pada tanggal kewajiban besar, bukan hanya saldo akhir bulan.
Masukkan pembelian stok dan tagihan lain pada tanggal uang keluar. Untuk rencana penerimaan, bedakan uang tunai yang sudah diterima, pencairan yang terkonfirmasi, dan perkiraan penjualan. Jangan memakai invoice pelanggan yang belum dibayar sebagai kas tersedia.
Gunakan kalender pembelian teh untuk menghubungkan tanggal bayar, konfirmasi supplier, dan target bahan siap dipakai. Menunda pembayaran agar saldo terlihat aman bisa menyebabkan stok tiba terlambat; jadwal kas dan jadwal bahan harus sama-sama masuk akal.
Jika banyak penerimaan serta pengeluaran terjadi dalam minggu yang sama, pecah proyeksi menjadi harian. Saldo Jumat positif tidak menyelesaikan kekurangan pada Senin jika tagihan harus dibayar sebelum uang masuk.
Contoh proyeksi dua minggu dan pembelian stok
Semua angka berikut simulasi hipotetis, bukan harga, omzet, atau ketentuan pembayaran ETS. Usaha memiliki saldo awal Rp1.500.000 dan memilih batas cadangan Rp500.000. Contoh hanya mencakup kelompok pengeluaran pada tabel; usaha harus menambahkan semua kewajiban aktualnya.
| Baris | Minggu 1 | Minggu 2 |
|---|---|---|
| Saldo awal | Rp1.500.000 | Rp700.000 |
| Perkiraan kas masuk | Rp2.000.000 | Rp2.000.000 |
| Operasional dibayar | Rp1.800.000 | Rp1.800.000 |
| Pembelian stok dibayar | Rp1.000.000 | Rp0 |
| Saldo akhir proyeksi | Rp700.000 | Rp900.000 |
Dalam skenario dasar, saldo akhir tetap di atas batas cadangan. Tetapi jika Rp600.000 dari penerimaan minggu pertama baru cair pada minggu kedua, kas masuk minggu pertama menjadi Rp1.400.000 dan saldo akhirnya tinggal Rp100.000. Keterlambatan penerimaan menciptakan kekurangan Rp400.000 terhadap batas cadangan, meskipun total uang dua minggu belum tentu berubah.
Jika dana Rp600.000 akhirnya diterima pada minggu kedua di luar penerimaan Rp2.000.000 yang sudah direncanakan, proyeksi minggu kedua menjadi Rp100.000 + Rp2.600.000 − Rp1.800.000 = Rp900.000. Akhir periode yang sama tidak menghapus risiko saldo rendah pada minggu pertama.
Periksa pilihan sebelum membayar: kecilkan volume pembelian jika stok tetap cukup sampai order berikutnya, atur ulang pengeluaran yang memang fleksibel, atau pastikan sumber kas tambahan yang sah dan tersedia. Perubahan jadwal supplier hanya boleh dipakai setelah disepakati, bukan diasumsikan. Proyeksi harus tetap diuji per tanggal.
Kirim jumlah pack dan tujuan agar harga serta ongkir dapat diperiksa. Rencana kas tidak menggantikan konfirmasi ketersediaan.
Rencanakan order teh 1 kgPembelian besar: bandingkan penghematan dan kas tertahan
Membeli banyak sekaligus bisa mengurangi frekuensi ongkir, tetapi mengeluarkan kas lebih awal untuk stok yang belum dipakai. Bandingkan frekuensi order teh dan biaya kirim pada kebutuhan total yang sama.
Catat dua ukuran terpisah: total biaya sampai lokasi dan saldo minimum selama siklus pembelian. Penawaran yang lebih murah totalnya belum tentu sesuai jika membuat kas operasional kurang sebelum penjualan berikutnya diterima. Sebaliknya, order terlalu kecil dapat membuat biaya kirim serta pekerjaan penerimaan meningkat.
Gunakan estimasi pemakaian, stok bebas, barang dalam perjalanan, ruang simpan, dan tanggal kebutuhan untuk menentukan jumlah. Jangan membeli lebih banyak hanya karena uang sedang ada, atau menunda order sampai kas habis lalu mengandalkan pengiriman mendadak.
Cadangan kas ditentukan dari risiko dan waktu pemulihan
Tidak ada nominal atau persentase cadangan universal untuk semua lapak. Tinjau tagihan terdekat, perubahan penerimaan, jeda pencairan, risiko hari tutup, dan kebutuhan pembelian yang sulit ditunda. Bedakan cadangan kas dari safety stock: satu menjaga kemampuan bayar, satu menjaga ketersediaan bahan.
Uji proyeksi dengan penjualan atau penerimaan lebih rendah, pengeluaran bahan naik, serta pencairan mundur. Jika saldo turun di bawah batas internal, identifikasi tanggal dan penyebabnya. Tindakan harus memperhatikan bahan yang tetap dibutuhkan untuk berjualan, bukan sekadar memotong semua pembelian.
Catat setoran owner dan pengambilan pribadi secara terpisah dari penerimaan pelanggan serta biaya bahan. Setoran tambahan dapat menolong kas, tetapi bukan bukti penjualan atau laba meningkat. Hindari mengambil dana yang sudah dialokasikan untuk tagihan tanpa memperbarui proyeksi.
Worksheet kas untuk setiap siklus order
| Kolom | Isi |
|---|---|
| Saldo tersedia | Kas tunai dan rekening yang dapat digunakan, tanpa menghitung ulang antar-rekening |
| Penerimaan | Tanggal, jumlah, sumber, sudah diterima/terkonfirmasi/perkiraan |
| Kewajiban | Tanggal bayar, jumlah, penerima, status komitmen |
| Rencana stok | Stok bebas, pemakaian, jumlah pack, total order, tanggal kebutuhan |
| Proyeksi | Saldo per tanggal, batas cadangan, titik kekurangan |
| Tindak lanjut | PIC, keputusan, konfirmasi, revisi dan realisasi |
Cocokkan rencana dengan realisasi secara berkala. Periksa apakah selisih berasal dari volume penjualan, waktu pencairan, pembelian tambahan, atau pengambilan owner. Memperbarui tanggal serta status lebih berguna daripada menyalin angka proyeksi lama seolah sudah pasti.
ETS menyediakan satu racikan siap seduh dalam ukuran resmi 75 g, 150 g, dan 1 kg. Lihat produk dan pilihan kemasan, kemudian sesuaikan jumlah order dengan hasil trial, pemakaian, serta kemampuan kas usaha.
Siapkan jumlah pack, tujuan, dan tanggal bahan diperlukan untuk konfirmasi pembelian.
Tanya kebutuhan & order teh 1 kgTemukan panduan lain di hub artikel usaha es teh.